QR code scan करके UPI payment करते समय कई लोगों को एक ही स्क्रीन पर bank account और RuPay Credit Card का विकल्प दिखाई देता है। दिखने में दोनों तरीके एक जैसे लगते हैं, क्योंकि payment QR scan करके और UPI PIN डालकर ही होता है। लेकिन रकम कहां से जाती है, merchant को किस तरह payment मिलता है और MDR किस पर लागू होता है, इन बातों में दोनों अलग हैं।
Bank account से UPI payment करने पर रकम उसी समय आपके savings या current account से कटती है। वहीं RuPay Credit Card को UPI से जोड़कर payment करने पर रकम आपके bank account से तुरंत नहीं कटती। वह आपके credit card की limit से इस्तेमाल होती है और बाद में card bill के साथ चुकानी पड़ती है।
हाल में UPI MDR को लेकर आए नए नियमों के बाद यह फर्क और जरूरी हो गया है। ₹2,000 से ऊपर के कुछ merchant UPI payments के लिए नया MDR framework बनाया गया है। दूसरी तरफ RuPay Credit Card से UPI payment पहले से card payment व्यवस्था से जुड़ा हुआ है। इसलिए दोनों को एक ही rate और एक ही नियम में रखना सही नहीं है।
Bank account और RuPay Credit Card का सीधा फर्क
| बात | UPI Bank Account | RuPay Credit Card on UPI |
|---|---|---|
| पैसे का स्रोत | सीधे linked bank account से | Credit card की available limit से |
| रकम कब कटती है | Payment के समय | Credit card bill भरते समय |
| कहां इस्तेमाल हो सकता है | व्यक्ति और merchant, दोनों को payment | मुख्य रूप से merchant payment के लिए |
| P2P money transfer | हो सकता है | अनुमति नहीं है |
| Cash withdrawal | UPI payment जैसा नहीं | Merchant QR से cash withdrawal की अनुमति नहीं |
| Merchant MDR | तय UPI merchant category पर लागू हो सकता है | Merchant की card acceptance category और bank arrangement पर निर्भर |
| ग्राहक से अलग MDR | नहीं | नहीं |
Bank account से QR scan करने पर क्या होता है
जब कोई व्यक्ति UPI app में अपना savings account या current account चुनकर QR code scan करता है, तो payment सीधे उसके bank account से जाता है। उदाहरण के तौर पर, आपने किसी दुकान पर ₹1,500 का सामान खरीदा और bank account से UPI payment किया। UPI PIN डालते ही ₹1,500 आपके account से कट जाएगा और merchant को payment मिल जाएगा।
यह payment तुरंत account balance को प्रभावित करता है। आपके account में ₹10,000 हैं और आप ₹3,000 का payment करते हैं, तो उपलब्ध balance ₹7,000 रह जाएगा। इसमें किसी credit limit या बाद में bill भरने वाली सुविधा का इस्तेमाल नहीं होता।
Bank account UPI का इस्तेमाल किसी दोस्त, परिवार के सदस्य या दूसरे व्यक्ति को पैसे भेजने के लिए भी किया जा सकता है। इसे Person-to-Person यानी P2P payment कहा जाता है। नए MDR framework में P2P UPI transfer पूरी तरह मुफ्त रखा गया है, चाहे रकम कितनी भी हो।
किसी merchant को किया गया payment Person-to-Merchant यानी P2M कहलाता है। दुकानदार का QR code scan करना, किसी online website पर UPI option चुनना या किसी service provider को UPI से payment करना P2M payment हो सकता है।
UPI पर नया MDR नियम: ₹2,000 से ऊपर कुछ व्यापारी भुगतानों पर…
RuPay Credit Card को UPI से जोड़कर payment कैसे होता है
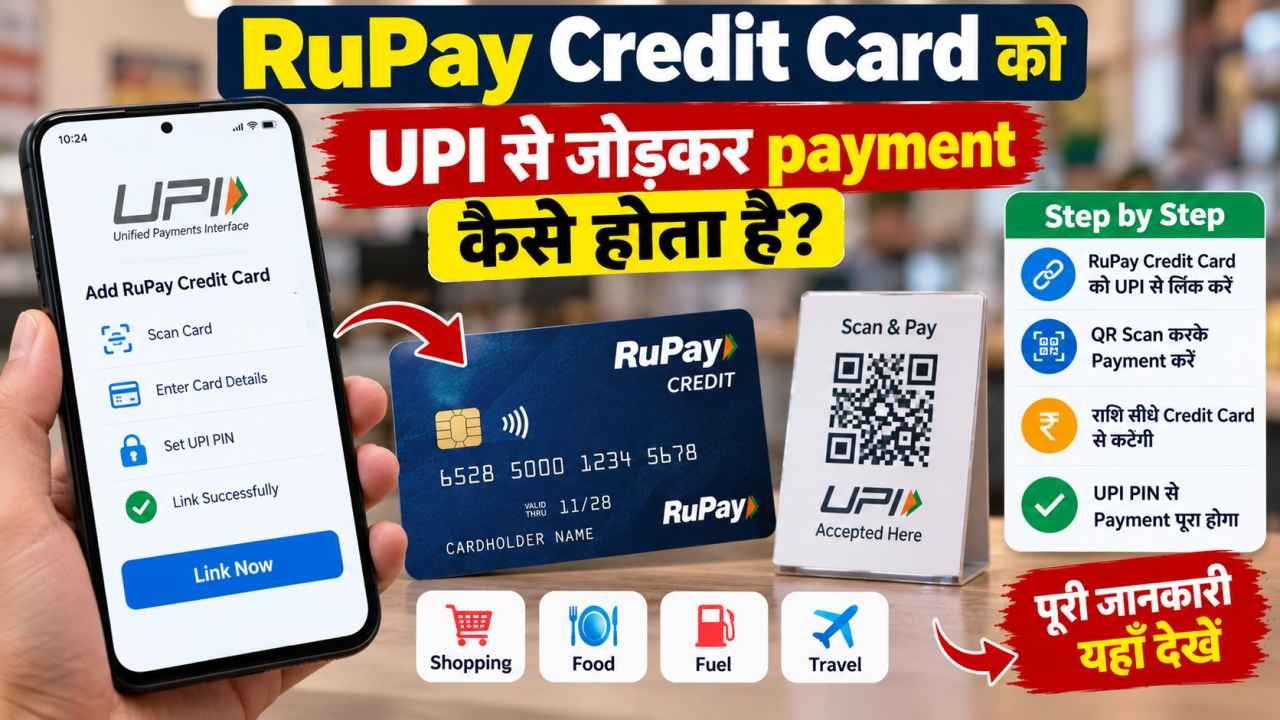
RuPay Credit Card को कुछ UPI apps में link किया जा सकता है। इसके बाद customer QR code scan करते समय payment source के रूप में अपना RuPay Credit Card चुन सकता है। बाहर से payment UPI जैसा दिखता है, लेकिन रकम credit card limit से इस्तेमाल होती है।
मान लीजिए किसी व्यक्ति के RuPay Credit Card की available limit ₹50,000 है। उसने QR scan करके ₹5,000 का payment किया। इस स्थिति में उसके savings account से ₹5,000 तुरंत नहीं कटेगा। Credit card की available limit ₹45,000 हो जाएगी और ₹5,000 बाद में card statement में दिखाई देगा।
Credit card से की गई खरीद का bill तय statement date पर बनता है। customer को due date से पहले bill payment करना होता है। अगर समय पर bill नहीं चुकाया जाता, तो card issuer की शर्तों के अनुसार ब्याज, late fee या अन्य charge लग सकते हैं। यह card bill का नियम है, इसे UPI MDR के साथ नहीं मिलाना चाहिए।
UPI app में card link होने का मतलब यह नहीं है कि हर QR code पर RuPay Credit Card से payment हो जाएगा। जिस merchant ने RuPay Credit Card on UPI acceptance चालू नहीं किया है, वहां card payment का option नहीं दिख सकता है। ऐसी स्थिति में customer को linked bank account से payment करना पड़ सकता है।
RuPay Credit Card से P2P transfer क्यों नहीं होता
RuPay Credit Card को UPI से जोड़कर किसी दोस्त, रिश्तेदार या दूसरे व्यक्ति के personal UPI ID पर पैसे भेजने की अनुमति नहीं है। Credit card से UPI route पर केवल तय merchant payments की सुविधा दी गई है।
इसका मतलब है कि किसी व्यक्ति के मोबाइल नंबर, personal UPI ID या bank account में RuPay Credit Card से रकम नहीं भेजी जा सकती। इसी तरह card से card payment और merchant QR के जरिए cash withdrawal की भी अनुमति नहीं है।
यह सीमा इसलिए रखी गई है ताकि credit card को cash transfer के विकल्प की तरह इस्तेमाल न किया जाए। Credit card on UPI का उपयोग सामान, service या merchant payment के लिए बनाया गया है, न कि किसी व्यक्ति को उधार या नकद की तरह रकम भेजने के लिए।
अगर किसी छोटे vendor के QR code पर RuPay Credit Card से payment नहीं हो रहा है, तो इसका कारण merchant category, QR setup या payment acceptance setting हो सकती है। इसे UPI app की गलती मानना जरूरी नहीं है।
UPI credit card vs bank account MDR को कैसे समझें
UPI credit card vs bank account MDR की चर्चा में सबसे जरूरी बात यह है कि MDR ग्राहक पर लगाया गया payment charge नहीं है। MDR merchant payment processing से जुड़ा शुल्क होता है। ग्राहक जब QR scan करके payment करता है, तो उसके खाते से बिल की रकम ही जानी चाहिए।
Bank account से किए गए UPI merchant payments के लिए नया framework 15 अक्टूबर 2026 से लागू होना है। इसमें ₹2,000 से ऊपर के कुछ तय P2M payments पर 0.4% MDR रखा गया है। ₹75,000 या उससे ज्यादा के सामान्य merchant payment पर MDR अधिकतम ₹300 प्रति transaction है।
यह 0.4% हर UPI payment, हर merchant और हर customer पर लागू नहीं है। ₹2,000 तक के merchant UPI payments मुफ्त रहेंगे। छोटे merchants, जो तय P2PM category में आते हैं, उनके लिए zero-MDR व्यवस्था भी जारी है।
RuPay Credit Card से UPI payment का MDR अलग card acceptance व्यवस्था से जुड़ा होता है। Merchant का bank, payment provider और merchant category code यह तय कर सकते हैं कि card payment स्वीकार करने पर किस तरह का MDR लागू होगा। इसलिए सामान्य bank-account UPI के लिए बताई गई 0.4% दर को हर RuPay Credit Card UPI payment पर लागू मान लेना सही नहीं है।
कुछ banks और payment providers अपने merchant rules में RuPay Credit Card on UPI के लिए ₹2,000 से ऊपर MDR का जिक्र करते हैं। यह merchant की category और उसके payment arrangement के आधार पर बदल सकता है। customer को इससे अलग UPI fee नहीं देनी होती।
Merchant के लिए दोनों payment का फर्क
Bank account से आए सामान्य UPI payment में merchant को payment bank-to-bank UPI route से मिलता है। नए framework में कुछ तय बड़े merchant transactions पर MDR लगाया जा सकता है, लेकिन छोटे merchants और low-value transactions को राहत दी गई है।
RuPay Credit Card से आए UPI payment में merchant को card-funded payment accept करना होता है। Credit card payment में issuer bank, acquirer bank, card network और payment app जैसे कई हिस्से जुड़े हो सकते हैं। इसी वजह से merchant-side cost bank account UPI payment से अलग हो सकती है।
कई छोटे merchants केवल bank account UPI payment स्वीकार करते हैं और RuPay Credit Card on UPI option चालू नहीं रखते। इससे उनके QR code पर credit card से payment नहीं होता, लेकिन normal UPI bank account से payment हो जाता है।
Merchant को MDR की जानकारी अपने acquiring bank या QR service provider से लेनी चाहिए। किसी दूसरे merchant की rate देखकर अपने कारोबार पर वही rate लागू मान लेना ठीक नहीं है। Business category, merchant type और payment provider के आधार पर settlement अलग हो सकता है।
₹5,000 के payment से दोनों तरीके समझें
मान लीजिए कोई customer electronics store पर ₹5,000 का सामान खरीदता है। अगर वह linked bank account से UPI payment करता है, तो उसके account से उसी समय ₹5,000 कट जाएंगे। नया MDR framework उस transaction की merchant category के अनुसार लागू हो सकता है, लेकिन customer से अलग से ₹20 या कोई दूसरी MDR राशि नहीं ली जानी चाहिए।
अब यही customer RuPay Credit Card on UPI चुनता है। इस बार उसका bank account balance तुरंत कम नहीं होगा। ₹5,000 उसकी credit card limit से इस्तेमाल होंगे और बाद में card bill में आएंगे। Merchant के लिए MDR card acceptance setup के अनुसार तय होगा। इसे सामान्य 0.4% UPI MDR के बराबर मानना सही नहीं होगा।
दोनों cases में customer के लिए payment screen पर मुख्य रकम ₹5,000 ही होनी चाहिए। अगर किसी merchant या payment page पर अलग convenience fee दिखाई दे, तो उसे पढ़कर समझना चाहिए कि वह किस नाम से लगाई गई है। हर extra amount को UPI MDR नहीं कहा जा सकता।
UPI AutoPay पर MDR लगेगा या नहीं? SIP, EMI और subscription payment…
Rewards, cashback और credit period का फर्क
Bank account UPI payment में रकम सीधे account से जाती है। इस वजह से कोई credit period नहीं मिलता। कुछ UPI apps अलग offers या cashback दे सकते हैं, लेकिन यह app या campaign की शर्तों पर निर्भर करता है।
RuPay Credit Card on UPI में customer को card issuer की तरफ से reward points, cashback या दूसरे card benefits मिल सकते हैं। यह हर card पर एक जैसा नहीं होता। कुछ cards में merchant category, transaction type या monthly limit के हिसाब से rewards अलग हो सकते हैं।
Credit card से payment करने पर customer को bill की due date तक भुगतान का समय मिलता है। लेकिन इस सुविधा का फायदा तभी है जब card bill समय पर चुकाया जाए। केवल reward पाने के लिए जरूरत से ज्यादा card spending करना सही तरीका नहीं माना जा सकता, क्योंकि unpaid amount पर card charges लग सकते हैं।
किसी RuPay Credit Card का reward, cashback, surcharge waiver या transaction limit जानने के लिए card issuer की latest terms देखना जरूरी है। UPI app में card link होने से हर payment पर reward मिलने की गारंटी नहीं होती।
QR code scan करते समय क्या देखना चाहिए
QR scan करने के बाद payment confirm करने से पहले selected payment source जरूर देखें। कई apps में default रूप से bank account चुना होता है। अगर customer RuPay Credit Card से payment करना चाहता है, तो उसे सही card चुनना होगा।
अगर payment source में RuPay Credit Card दिखाई नहीं दे रहा है, तो card issuer, UPI app या merchant acceptance में से किसी एक वजह से वह option उपलब्ध नहीं हो सकता है। ऐसी स्थिति में बार-बार payment करने की कोशिश करने के बजाय bank account option से payment करना बेहतर रहता है।
Payment करने से पहले merchant का नाम और रकम जांचना भी जरूरी है। QR code गलत merchant का हो सकता है या किसी ने उसे बदल दिया हो सकता है। UPI PIN डालने से पहले नाम और amount verify करने की आदत नुकसान से बचा सकती है।
UPI PIN किसी को बताना नहीं चाहिए। Bank account हो या RuPay Credit Card, payment approval के लिए PIN की जरूरत होती है। बैंक या UPI app कभी phone call पर PIN, OTP या पूरा card number नहीं मांगता।
किस payment में bank account चुनना बेहतर है
रोजमर्रा के छोटे payments, जैसे किराना, सब्जी, taxi, चाय, restaurant bill या किसी व्यक्ति को पैसे भेजने के लिए bank account UPI सबसे सामान्य विकल्प है। इसमें payment तुरंत account से होता है और बाद में card bill की चिंता नहीं रहती।
किसी दोस्त या रिश्तेदार को पैसा भेजना हो, तो bank account UPI ही इस्तेमाल करना होगा क्योंकि RuPay Credit Card से P2P transfer की अनुमति नहीं है।
छोटे vendor या personal QR code पर भी bank account UPI अधिक भरोसेमंद विकल्प हो सकता है, क्योंकि हर QR code RuPay Credit Card on UPI स्वीकार नहीं करता। payment screen पर card option न दिखने पर account UPI से payment किया जा सकता है।
किस payment में RuPay Credit Card उपयोग हो सकता है
जब merchant RuPay Credit Card on UPI स्वीकार करता हो और customer के पास available credit limit हो, तब card का इस्तेमाल किया जा सकता है। यह उन लोगों के लिए उपयोगी हो सकता है जो अपनी खरीद को card statement में देखना चाहते हैं या card issuer की तय सुविधा का लाभ लेना चाहते हैं।
इसका इस्तेमाल उसी रकम के लिए करना चाहिए जिसे customer bill due date तक चुका सके। Credit card payment का मतलब free money नहीं होता। समय पर bill न भरने पर card issuer की नियमावली लागू होगी।
Merchant द्वारा credit card payment accept न करने पर customer को bank account UPI, debit card, cash या उपलब्ध दूसरे payment mode का इस्तेमाल करना पड़ सकता है। merchant को RuPay Credit Card on UPI चालू करने के लिए मजबूर नहीं किया जा सकता।
आम गलतफहमियां
पहली गलतफहमी यह है कि QR scan करने पर हर UPI payment बिल्कुल एक जैसा होता है। वास्तव में payment QR code से शुरू होता है, लेकिन bank account और credit card fund source अलग होते हैं।
दूसरी गलतफहमी यह है कि RuPay Credit Card से UPI payment करने पर customer के खाते से कोई पैसा नहीं देना पड़ेगा। भुगतान बाद में होता है, लेकिन card bill चुकाना जरूरी होता है।
तीसरी गलतफहमी यह है कि ₹2,000 से ऊपर हर UPI payment पर customer से 0.4% काट लिया जाएगा। नया MDR customer transaction fee नहीं है और सभी transactions पर लागू नहीं है।
चौथी गलतफहमी यह है कि RuPay Credit Card को UPI से जोड़ने के बाद किसी भी व्यक्ति को पैसे भेजे जा सकते हैं। Credit-card-linked UPI से P2P और P2PM payment की अनुमति नहीं है।
पांचवीं गलतफहमी यह है कि merchant द्वारा मांगा गया हर extra charge MDR होता है। किसी payment page या store पर दिखने वाला charge convenience fee, service fee या दूसरे नाम से हो सकता है। उसके नियम अलग हो सकते हैं।
ताजा स्थिति
UPI bank account से किया गया payment सीधे customer के account balance से जाता है, जबकि RuPay Credit Card on UPI payment card limit से होता है और उसका bill बाद में चुकाना पड़ता है। RuPay Credit Card से UPI route पर केवल merchant payment की अनुमति है। P2P transfer, P2PM payment और merchant QR के जरिए cash withdrawal की अनुमति नहीं है।
15 अक्टूबर 2026 से कुछ bank-account-based merchant UPI payments पर नया MDR framework लागू होना है। वहीं RuPay Credit Card on UPI के merchant charges card acceptance और merchant category पर निर्भर रहते हैं। दोनों स्थितियों में ग्राहक से अलग UPI MDR लेने का नियम नहीं है।
